Domain schwänzeltanz.de kaufen?
Wir ziehen mit dem Projekt
schwänzeltanz.de um.
Sind Sie am Kauf der Domain
schwänzeltanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwänzeltanz.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **

Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Muslimisierte Körper auf der Bühne, Fachbücher von Nora HaakhDas Buch "Muslimisierte Körper auf der Bühne" von Nora Haakh beleuchtet die komplexe Beziehung zwischen Theater und der aktuellen Islamdebatte in Deutschland. Es untersucht, wie das Theater als Plattform genutzt werden kann, um die oft verhärteten Diskussionen über Migration und Islam zu thematisieren. Anhand von Inszenierungen aus dem Ballhaus Naunynstrasse in Berlin-Kreuzberg analysiert Haakh die Strategien der postmigrantischen Theaterbewegung, die an der Schnittstelle von Kunst und Politik operiert. Die Autorin, die über umfangreiche Erfahrungen in der Theaterarbeit verfügt, bietet einen tiefen Einblick in die Möglichkeiten der kulturellen Intervention und die Suche nach einer leichteren Sprache im Umgang mit dem Thema Islam. Dieses Buch ist sowohl für Theaterinteressierte als auch für alle, die sich mit den gesellschaftlichen Herausforderungen der Migration auseinandersetzen möchten, von Bedeutung.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik und Bewegung, Fachbücher von Elisabeth Danuser-ZoggDie Vermittlung von Musik und Bewegung/Rhythmik wird als Modell in einer dualen Einheit von Struktur und Dynamik dargestellt. In der Struktur im ersten Teil werden Kompetenzprofile umrissen, die für die Arbeit mit Menschen aller Altersstufen sowie Menschen mit besonderen Bedürfnissen zuzuordnen sind. Der zweite Teil definiert die Merkmale einer kunstbasierten kreativen Unterrichtsgestaltung. Modellzeichnungen erleichtern an jedem Punkt die Orientierung im Spannungsfeld von Struktur und Dynamik. Die genaue Definierung von Zielen sowie die Möglichkeit der individuell anpassbaren Dynamik machen eine Anwendung in unterschiedlichsten Berufsfeldern möglich. Durch die Vielfalt der Ebenen werden zusätzlich zahlreiche Hinweise für die Arbeit im Bereich der Inklusion beschrieben. Angesprochen sind Lehrende und Lernende in Musik und Bewegung/Rhythmik, Musik, künstlerischer Vermittlung, Gymnastik und Sport sowie kunstpädagogisch Interessierte aus den verschiedensten Arbeitsgebieten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik und Tanz 66 plus, Sachbücher von Michael ForsterMusik und Tanz 66 plus ist ein musikgeragogisches Konzept für Gruppen im dritten Lebensalter. Es umfasst 30 ausgearbeitete Unterrichtsideen, in denen Musik und Bewegung ausgewogen und vielseitig vermittelt werden. Einfache Modelle für einen spielerischen Umgang mit Melodien, Texten und Materialien eröffnen Menschen jenseits der Berufsphase spannende musikalische Erfahrungen und Erfolgserlebnisse. Das Konzept ist für ein Unterrichtsjahr geeignet und richtet sich auch an fachfremd Unterrichtende. Eine CD mit Liedern, Bewegungsmusik und Kopiervorlagen ist ebenfalls enthalten.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik und Bewegung, Fachbücher von Claudia Bullerjahn, Wolfgang AuhagenGünter Kleinen ist Professor (i. R.) für systematische Musikwissenschaft und Musikpädagogik an der Universität Bremen. Seine Forschungstätigkeiten umfassen unter anderem Fragen des kulturellen und pädagogischen Austauschs zwischen Ost und West. Kai Stefan Lothwesen ist Vertretungsprofessor für systematische Musikwissenschaft an der Universität Hamburg und wissenschaftlicher Mitarbeiter an der Hochschule für Musik und Darstellende Kunst Frankfurt. Seine Forschungsinteressen umfassen unter anderem kognitive und soziale Prozesse musikalischer Kreativität und Improvisation, sozialpsychologische Umgangsweisen mit (populärer) Musik sowie gegenwärtige Musik- und Mediennutzungskulturen. Verena Weidner studierte Musiktheorie, Philosophie und Musik auf Lehramt in München und an der FernUniversität Hagen. Ihr Referendariat hat sie ebenso wie die Promotion in Hamburg absolviert. Anschliessend war sie als Musikpädagogin an der Universität Osnabrück und im kompositionspädagogischen Weiterbildungsprojekt KOMPÄD tätig. Zurzeit vertritt sie eine Professur für Musikdidaktik an der Universität Erfurt und leitet das dortige Fachgebiet Musik.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
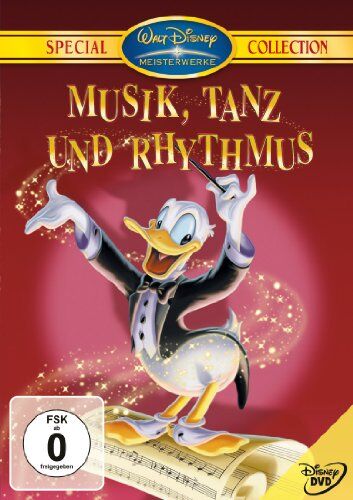
Wilfred Jackson - Musik, Tanz und Rhythmus (Special Collection) - Preis vom 26.10.2026 08:27:14 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, medium : DVD, releaseDate : 2004-06-17, runningTime : 72 minutes, theatricalReleaseDate : 1948-01-01, directors : Wilfred Jackson, Hamilton Luske, Clyde Geronimi, Jack Kinney, music : Eliot Daniel, Ken Darby, Paul J. Smith3,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Rhythmik und Tanz, Fachbücher von Agnes Modrow-ArtusDieses Buch bietet ein reichhaltiges Angebot für kleine Bewegungskünstler. Es erläutert wichtige Vorgehensweisen, um mit Hilfe von Bewegung auch die psychische Entwicklung der Kinder zu fördern. Der Titel enthält unter anderem verschiedene Bewegungsgeschichten, Rate- und Handgestenspiele sowie Stopptänze.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muslimisierte Körper auf der Bühne, Fachbücher von Nora HaakhDas Buch "Muslimisierte Körper auf der Bühne" von Nora Haakh beleuchtet die komplexe Beziehung zwischen Theater und der aktuellen Islamdebatte in Deutschland. Es untersucht, wie das Theater als Plattform genutzt werden kann, um die oft verhärteten Diskussionen über Migration und Islam zu thematisieren. Anhand von Inszenierungen aus dem Ballhaus Naunynstrasse in Berlin-Kreuzberg analysiert Haakh die Strategien der postmigrantischen Theaterbewegung, die an der Schnittstelle von Kunst und Politik operiert. Die Autorin, die über umfangreiche Erfahrungen in der Theaterarbeit verfügt, bietet einen tiefen Einblick in die Möglichkeiten der kulturellen Intervention und die Suche nach einer leichteren Sprache im Umgang mit dem Thema Islam. Dieses Buch ist sowohl für Theaterinteressierte als auch für alle, die sich mit den gesellschaftlichen Herausforderungen der Migration auseinandersetzen möchten, von Bedeutung.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik und Bewegung, Fachbücher von Elisabeth Danuser-ZoggDie Vermittlung von Musik und Bewegung/Rhythmik wird als Modell in einer dualen Einheit von Struktur und Dynamik dargestellt. In der Struktur im ersten Teil werden Kompetenzprofile umrissen, die für die Arbeit mit Menschen aller Altersstufen sowie Menschen mit besonderen Bedürfnissen zuzuordnen sind. Der zweite Teil definiert die Merkmale einer kunstbasierten kreativen Unterrichtsgestaltung. Modellzeichnungen erleichtern an jedem Punkt die Orientierung im Spannungsfeld von Struktur und Dynamik. Die genaue Definierung von Zielen sowie die Möglichkeit der individuell anpassbaren Dynamik machen eine Anwendung in unterschiedlichsten Berufsfeldern möglich. Durch die Vielfalt der Ebenen werden zusätzlich zahlreiche Hinweise für die Arbeit im Bereich der Inklusion beschrieben. Angesprochen sind Lehrende und Lernende in Musik und Bewegung/Rhythmik, Musik, künstlerischer Vermittlung, Gymnastik und Sport sowie kunstpädagogisch Interessierte aus den verschiedensten Arbeitsgebieten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Musik und Tanz 66 plus, Sachbücher von Michael ForsterMusik und Tanz 66 plus ist ein musikgeragogisches Konzept für Gruppen im dritten Lebensalter. Es umfasst 30 ausgearbeitete Unterrichtsideen, in denen Musik und Bewegung ausgewogen und vielseitig vermittelt werden. Einfache Modelle für einen spielerischen Umgang mit Melodien, Texten und Materialien eröffnen Menschen jenseits der Berufsphase spannende musikalische Erfahrungen und Erfolgserlebnisse. Das Konzept ist für ein Unterrichtsjahr geeignet und richtet sich auch an fachfremd Unterrichtende. Eine CD mit Liedern, Bewegungsmusik und Kopiervorlagen ist ebenfalls enthalten.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik und Bewegung, Fachbücher von Claudia Bullerjahn, Wolfgang AuhagenGünter Kleinen ist Professor (i. R.) für systematische Musikwissenschaft und Musikpädagogik an der Universität Bremen. Seine Forschungstätigkeiten umfassen unter anderem Fragen des kulturellen und pädagogischen Austauschs zwischen Ost und West. Kai Stefan Lothwesen ist Vertretungsprofessor für systematische Musikwissenschaft an der Universität Hamburg und wissenschaftlicher Mitarbeiter an der Hochschule für Musik und Darstellende Kunst Frankfurt. Seine Forschungsinteressen umfassen unter anderem kognitive und soziale Prozesse musikalischer Kreativität und Improvisation, sozialpsychologische Umgangsweisen mit (populärer) Musik sowie gegenwärtige Musik- und Mediennutzungskulturen. Verena Weidner studierte Musiktheorie, Philosophie und Musik auf Lehramt in München und an der FernUniversität Hagen. Ihr Referendariat hat sie ebenso wie die Promotion in Hamburg absolviert. Anschliessend war sie als Musikpädagogin an der Universität Osnabrück und im kompositionspädagogischen Weiterbildungsprojekt KOMPÄD tätig. Zurzeit vertritt sie eine Professur für Musikdidaktik an der Universität Erfurt und leitet das dortige Fachgebiet Musik.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bim und Bam - Musik und Tanz für Kinder - Komplettpaket, SchulbücherEltern-Kind-Kurse gehören heute zum Angebot fast jeder Musikschule. Mit diesem neuen Unterrichtswerk der Reihe "Musik und Tanz für Kinder" liegt nun ein praxiserprobtes, modernes Material für die Arbeit mit Kindern und Eltern vor, das kindgemässe Pädagogik mit hohem fachlichem Anspruch verbindet. Es handelt sich um eigenständiges Unterrichtsmaterial für die Zeit vor dem "Musikater". Das Werk richtet sich an Kinder von 18 Monaten bis vier Jahren, lässt sich auch in der Arbeit mit altersgemischten Gruppen einsetzen und bietet ausreichend Stoff für zwei Jahre. Kern des Konzepts sind 19 ausgearbeitete Unterrichtsmodelle, die Eltern und Kinder auf vielfältige Weise zum Singen, Sprechen, Bewegen und Tanzen einladen. Hinzu kommen verschiedene Spielprojekte und zahlreiche ergänzende Themen. Wie die Materialien zur Früherziehung versteht sich auch dieses Werk als offenes Konzept, dessen Themen flexibel gestaltet sind.97,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend - Musik - Bewegung, Fachbücher von Bodo Mrozek, Susanne Rappe-WeberFür das 20. Jahrhundert, das Jahrhundert der Jugend, umspannen die Begriffe Jugend, Musik und Bewegung ein Feld, aus dem eine Fülle von Fragestellungen zur Beschreibung und Erklärung nicht nur wesentlicher musikalischer, sondern auch gesellschaftlicher Entwicklungen erwächst. Diese werden hier als Mobilisierung und Formierung gefasst. Dabei spielte die Musik für unterschiedliche Bewegungen stets eine wesentliche Rolle, nicht nur in der Kultur-, sondern auch in der Ideen- und Politikhistorie. Die Entwicklungen in grösstmöglicher Bandbreite und über die Zäsuren des 20. Jahrhunderts hinweg abzustecken, ist das Ziel des vorliegenden Bandes. Der Zugriff ist dabei transdisziplinär: Die Beitragenden kommen aus der Geschichts-, Politik- und Musikwissenschaft, den Sound und Popular Music Studies sowie aus der Pädagogik.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.